Ievads finanšu izvēļu pasaulē
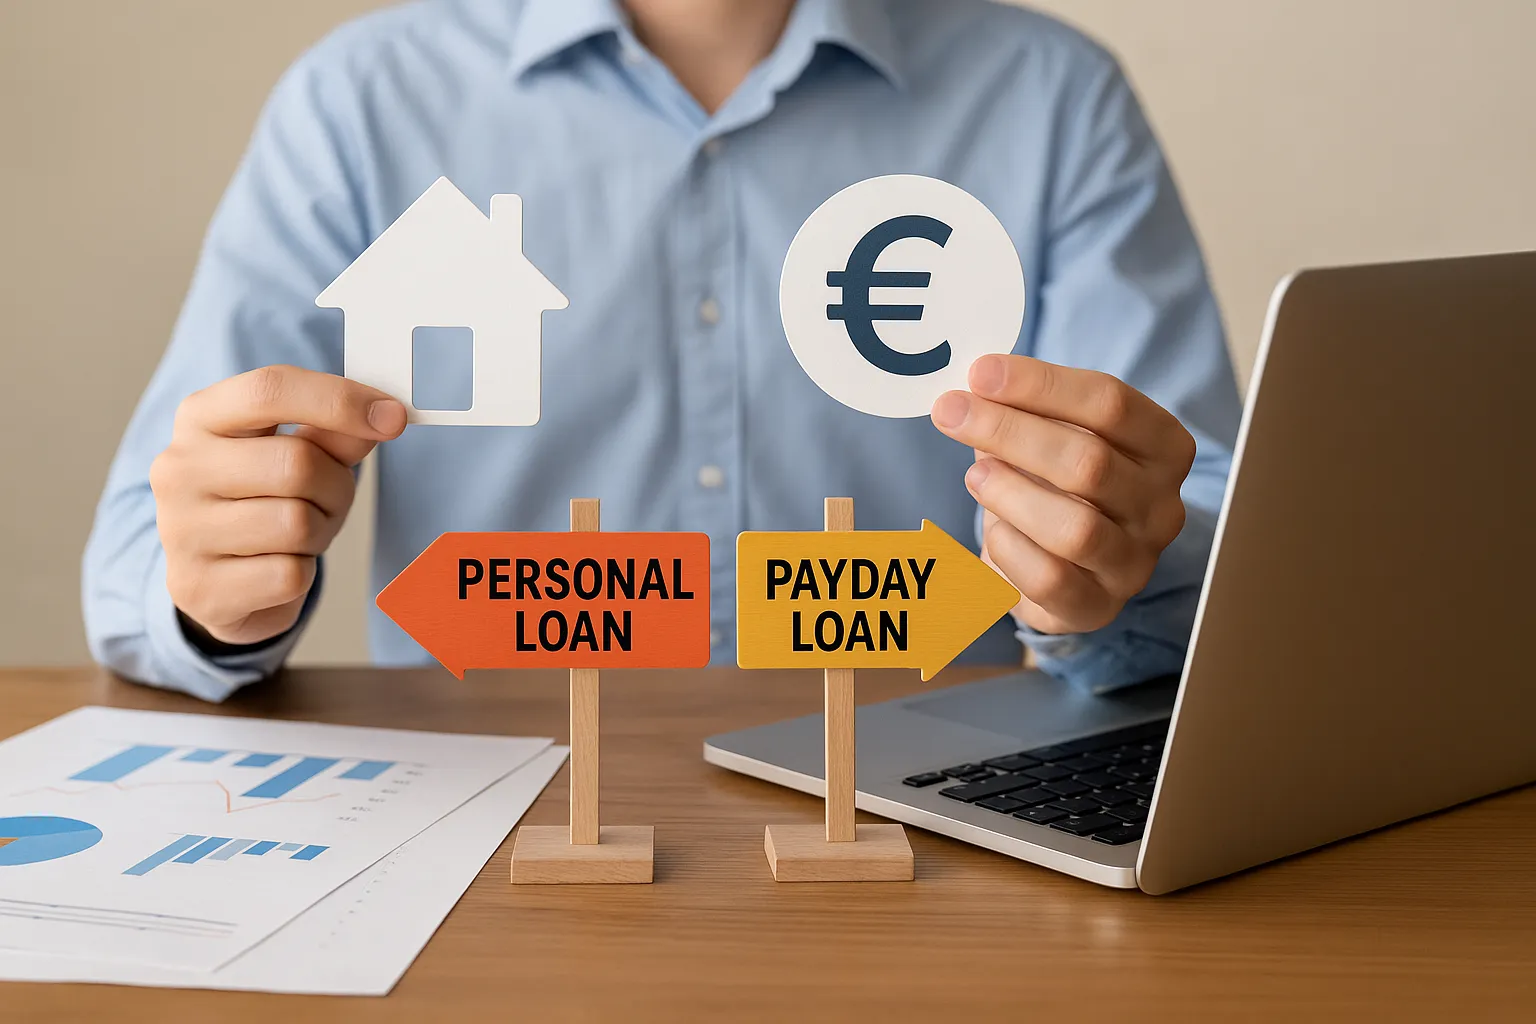
Mūsdienās aizdevumu piedāvājumi ir kļuvuši pieejamāki nekā jebkad agrāk. Viena klikšķa attālumā iespējams atrast desmitiem dažādu iespēju, kas sola atrisināt īstermiņa un ilgtermiņa vajadzības. Tomēr jautājums, kas bieži vien rodas ikvienam, kurš domā par aizņemšanos, ir pavisam vienkāršs: kuru kredīta veidu izvēlēties – patēriņa kredītu vai ātro aizdevumu? Lai gan abi risinājumi ir radīti, lai sniegtu finansiālu atbalstu, to nosacījumi, priekšrocības un riski būtiski atšķiras. Tieši tāpēc ir svarīgi iedziļināties detaļās un saprast, kāds risinājums vislabāk atbilst konkrētajai situācijai.
Patēriņa kredīts bieži vien tiek uztverts kā nopietnāks un ilgtermiņā stabilāks risinājums, savukārt ātrais aizdevums ir pazīstams kā ātra palīdzība ārkārtas brīžos. Taču vai šis vienkāršotais skatījums vienmēr ir patiess? Lai atrastu atbildi, ir nepieciešams analizēt abu veidu būtību, nosacījumus un piemērojamību dzīves situācijās.
Kas ir patēriņa kredīts?
Patēriņa kredīts ir aizdevuma veids, kas paredzēts dažādu personīgo vajadzību finansēšanai. Tas var būt mājokļa remonts, jaunas sadzīves tehnikas iegāde, automašīnas iegāde vai pat lielāka ceļojuma izmaksas. Atšķirībā no hipotekārā kredīta, kas tiek piesaistīts konkrētam īpašumam, patēriņa kredīts nav nodrošināts ar ķīlu, un tā izmantošana ir daudz elastīgāka.
Šī kredīta priekšrocība ir tā, ka tas ļauj aizņemties lielākas summas un atmaksāt tās ilgākā laika periodā. Procentu likmes parasti ir zemākas nekā ātrajiem kredītiem, un aizdevējs bieži vien piedāvā iespēju veikt regulārus ikmēneša maksājumus ar noteiktu atmaksas grafiku. Tomēr jāņem vērā, ka pieteikšanās process var būt nedaudz laikietilpīgāks, jo aizdevējs izvērtē klienta maksātspēju, kredītvēsturi un ienākumus.
Kas ir ātrais aizdevums?
Ātrais aizdevums, ko bieži dēvē arī par “ātro kredītu”, ir paredzēts nelielām summām un īstermiņa vajadzībām. Piemēram, ja steidzami nepieciešams segt komunālos maksājumus, samaksāt par neparedzētu remontu vai iegādāties kādu svarīgu preci, ātrais kredīts šķiet kā ērts risinājums.
Galvenā priekšrocība ir vienkāršība un ātrums – bieži vien naudu iespējams saņemt kontā dažu minūšu laikā pēc pieteikuma aizpildīšanas. Taču šādam ērtumam ir sava cena: procentu likmes ir ievērojami augstākas, un, ja aizdevums netiek atmaksāts laikā, soda procenti var radīt lielus finanšu sarežģījumus. Turklāt ātrais kredīts gandrīz vienmēr tiek piešķirts uz īsu termiņu – dažas nedēļas vai mēnešus.
Atšķirības starp patēriņa un ātro kredītu
Lai gan abi aizdevumu veidi pilda līdzīgu funkciju – sniedz papildu finansējumu – to atšķirības ir būtiskas. Patēriņa kredīts ir ilgtermiņa risinājums ar regulāriem maksājumiem, savukārt ātrais aizdevums ir īstermiņa palīdzība ar augstāku cenu.
Galvenās atšķirības ir šādas:
- Aizdevuma apjoms: patēriņa kredīti parasti ļauj aizņemties no dažiem tūkstošiem līdz pat desmitiem tūkstošu eiro, kamēr ātrie kredīti ir ierobežoti ar nelielām summām (bieži vien līdz 1000–2000 €).
- Atmaksas termiņš: patēriņa kredīti tiek atmaksāti vairāku gadu laikā, bet ātrie aizdevumi – pāris mēnešu laikā.
- Procentu likmes: patēriņa kredītiem tās ir ievērojami zemākas, savukārt ātrajiem kredītiem – augstākas, kas būtiski palielina aizņēmuma izmaksas.
- Pieejamība: ātro kredītu var saņemt gandrīz ikviens, bieži bez rūpīgas pārbaudes, bet patēriņa kredīts prasa stingrāku maksātspējas izvērtējumu.
Šīs atšķirības būtiski ietekmē lēmumu, kuru aizdevumu izvēlēties, jo tās nosaka gan izmaksu apjomu, gan potenciālos riskus.
Kad izvēlēties patēriņa kredītu?
Patēriņa kredīts ir piemērots situācijās, kad plānojat lielākus un ilgtermiņa ieguldījumus. Piemēram, ja nepieciešams veikt dzīvokļa remontu vai iegādāties automašīnu, patēriņa kredīts būs piemērotāks risinājums. Tas ļauj sadalīt maksājumu ilgākā laika posmā un izvairīties no pārmērīga finansiālā sloga īstermiņā.
Vēl viens būtisks faktors ir drošība – zemākas procentu likmes nozīmē mazākus riskus, ja spējat ievērot maksājumu grafiku. Protams, patēriņa kredīts nozīmē ilgāku saistību periodu, tāpēc svarīgi rūpīgi izvērtēt savu finansiālo stabilitāti un ienākumu prognozes nākotnē.
Kad izvēlēties ātro aizdevumu?
Ātrais aizdevums ir piemērotāks ārkārtas situācijām, kad steidzami nepieciešama neliela summa. Piemēram, ja līdz algai palikušas dažas dienas, bet parādās negaidītas izmaksas, ātrais kredīts var palīdzēt pārvarēt īslaicīgas grūtības.
Tomēr būtiski ir apzināties, ka šis risinājums ir tikai pagaidu atbalsts. To nevajadzētu izmantot regulāri vai ilgtermiņa mērķiem. Augstās procentu likmes un soda maksas par kavētiem maksājumiem var radīt nopietnas finansiālas problēmas, ja aizdevums netiek atmaksāts laikā.
Kā izvēlēties pareizo risinājumu?
Lēmums par to, kuru aizdevumu izvēlēties, ir atkarīgs no konkrētās situācijas un mērķiem. Ja vēlaties lielāku summu un laiku, lai to atmaksātu pakāpeniski, piemērotāks būs patēriņa kredīts. Savukārt, ja nepieciešams ātrs risinājums nelielai summai, ātrais kredīts var būt atbilstošs.
Pirms pieņemat lēmumu, uzdodiet sev šādus jautājumus:
- Vai šis aizdevums ir absolūti nepieciešams, vai arī iespējams pagaidīt un iekrāt?
- Vai man ir droši ienākumi, kas ļaus segt regulāros maksājumus?
- Vai saprotu visus līguma nosacījumus, tostarp procentu likmes un komisijas maksas?
- Vai man ir rezerves plāns gadījumā, ja notiek neparedzētas izmaiņas manā finansiālajā situācijā?
Atbildes uz šiem jautājumiem palīdzēs saprast, vai aizdevums būs atbalsts vai slogs.
Kādas kļūdas visbiežāk pieļauj aizņēmēji?
Neatkarīgi no izvēlētā kredīta veida, cilvēki bieži pieļauj līdzīgas kļūdas. Viena no tām ir nepietiekama informācijas izpēte – aizņēmēji nereti koncentrējas tikai uz procentu likmi, bet nepievērš uzmanību citām izmaksām. Otrs risks ir pārsteidzīga lēmuma pieņemšana bez rūpīgas budžeta izvērtēšanas.
Vēl viena bieži sastopama kļūda ir vairāku kredītu ņemšana vienlaicīgi. Īpaši bīstami tas ir gadījumos, kad viens kredīts tiek ņemts, lai segtu citu. Šāda situācija ātri var novest pie parādu spirāles, no kuras izkļūt ir ļoti grūti.
Noslēguma pārdomas
Gan patēriņa kredīts, gan ātrais aizdevums var būt noderīgi instrumenti, ja tie tiek izmantoti atbildīgi un pārdomāti. Katram no tiem ir savs mērķis, priekšrocības un riski. Izvēloties starp abiem variantiem, galvenais ir apzināties savas iespējas un būt gatavam ievērot nosacījumus. Tikai tā iespējams nodrošināt, ka aizdevums kļūst par palīgu, nevis problēmu avotu.
Reāli dzīves piemēri
Lai vēl skaidrāk saprastu, kā izvēlēties starp patēriņa kredītu un ātro aizdevumu, iedomāsimies dažas ikdienas situācijas.
Situācija 1: Mājas remonts
Anna plāno remontēt virtuvi, kas izmaksās ap 5000 €. Šādā gadījumā ātrais kredīts nebūtu piemērots risinājums, jo summa ir pārāk liela un atmaksas termiņš par īsu. Patēriņa kredīts ļautu sadalīt maksājumus vairāku gadu laikā, un procentu likme būtu ievērojami zemāka.
Situācija 2: Neplānotas izmaksas
Jānim salūza automašīna tieši pirms tehniskās apskates, un remonts izmaksā 400 €. Tā kā algas diena ir tikai pēc divām nedēļām, viņam nepieciešams ātrs risinājums. Šajā gadījumā ātrais aizdevums būtu piemērots, jo summa ir neliela un viņš varētu to atmaksāt, tiklīdz saņem algu.
Situācija 3: Ceļojums vai studijas
Laura vēlas doties Erasmus programmā, kas prasa sākotnējus ieguldījumus ap 3000 €. Tā kā šī ir ilgtermiņa vajadzība ar iespēju plānot budžetu, atbilstošāks būtu patēriņa kredīts.
Šādi piemēri palīdz redzēt, ka izvēle starp abiem kredītu veidiem nav vienkārši jautājums par procentu likmēm, bet gan par to, kādām vajadzībām nauda ir paredzēta un cik ilgs laiks nepieciešams atmaksai.
Salīdzinājums skaidrības labad
Lai labāk vizualizētu atšķirības, var apskatīt galvenos faktorus salīdzinošā veidā:
- Summas apjoms – patēriņa kredīti sniedz iespēju aizņemties tūkstošus, ātrie aizdevumi – simtus.
- Atmaksas termiņš – gadi pret nedēļām vai mēnešiem.
- Procentu likmes – salīdzinoši zemas pret augstām un riskantām.
- Mērķis – ilgtermiņa ieguldījumi pret īstermiņa vajadzībām.
- Pieejamība – stingra pārbaude pret gandrīz tūlītēju apstiprinājumu.
Šī salīdzinājuma pamatā ir doma, ka abi risinājumi var būt piemēroti, bet tikai tad, ja tos lieto atbilstoši situācijai.
Stratēģijas drošai aizņemšanās praksei
Neatkarīgi no tā, vai izvēlies patēriņa kredītu vai ātro aizdevumu, svarīgi ir ievērot drošas aizņemšanās principus.
- Izvērtē savu budžetu – pirms aizņemies, izveido sarakstu ar visiem ikmēneša ienākumiem un izdevumiem. Ja maksājumi pārsniegs tavas iespējas, aizdevums radīs tikai stresu.
- Salīdzini vairākus piedāvājumus – nekad neapstājies pie pirmā varianta. Izmanto salīdzināšanas platformas, lai redzētu dažādu aizdevēju nosacījumus.
- Pievērs uzmanību slēptajām izmaksām – procentu likmes ir tikai daļa no stāsta. Dažreiz komisijas maksas vai apkalpošanas izmaksas var būt augstākas par procentiem.
- Izvēlies drošus aizdevējus – pārbaudi, vai uzņēmumam ir licence un labas klientu atsauksmes.
- Plāno atmaksas stratēģiju – zini, no kurienes nāks nauda aizdevuma segšanai, un izvairies no situācijas, kad jāņem jauns kredīts, lai segtu iepriekšējo.
Psiholoģiskais aspekts
Aizņemšanās nav tikai matemātisks aprēķins par procentiem un termiņiem. Tam ir arī psiholoģiska dimensija. Cilvēki bieži vien jūtas atviegloti, kad steidzami saņem naudu, bet īsti neapzinās ilgtermiņa sekas. Šī “ātrās naudas eiforija” var būt bīstama, ja tā mudina regulāri izmantot ātro kredītu pakalpojumus.
Savukārt patēriņa kredīts, lai arī drošāks, var radīt citus psiholoģiskus riskus – sajūtu, ka iespējams atļauties vairāk, nekā reāli vari atļauties. Tas var veicināt pārgalvīgu izdevumu paradumu veidošanos.
Tāpēc būtiski ir ne tikai izvērtēt savas finanses, bet arī izprast savu attieksmi pret naudu un aizņēmumiem. Ja jūti, ka aizņemšanās kļūst par ieradumu, iespējams, nepieciešams mainīt pieeju budžeta plānošanai.
Kā nepieļaut parādu spirāli
Parādu spirāle ir viens no lielākajiem draudiem, kas saistās ar neatbildīgu aizņemšanos. Tā sākas brīdī, kad cilvēks ņem vienu kredītu, lai segtu iepriekšējo, un rezultātā maksājumi kļūst nepanesami.
Lai no tā izvairītos:
- Nekad neņem jaunu aizdevumu, lai atmaksātu veco.
- Ja jūti grūtības, savlaicīgi sazinies ar aizdevēju un meklē risinājumus (piemēram, maksājumu grafika maiņu).
- Vienmēr turpini sekot līdzi kopējai parādu summai, ne tikai ikmēneša maksājumiem.
Atbildīga rīcība palīdzēs saglabāt finansiālo stabilitāti un izvairīties no situācijas, kurā šķietami neliels aizdevums pārvēršas par nopietnu slogu.
Alternatīvas aizdevumiem
Ir vērts atcerēties, ka kredīts nav vienīgais risinājums. Dažreiz pastāv alternatīvas, kas var būt drošākas un lētākas:
- Privātie aizdevumi no ģimenes vai draugiem – tie var būt elastīgāki un bez procentiem.
- Valsts atbalsta programmas – dažādās situācijās iespējams izmantot subsīdijas vai zemākas likmes.
- Kooperatīvi un krājaizdevu sabiedrības – bieži piedāvā labvēlīgākus nosacījumus nekā komerciālie aizdevēji.
- Budžeta uzlabošana un taupīšana – ilgtermiņā tas ir drošākais veids, kā izvairīties no parādiem.
Šīs alternatīvas ne vienmēr būs piemērotas visiem, bet tās atgādina, ka aizdevums nav vienīgais ceļš.
Tehnoloģiju nozīme finanšu izvēlēs
Mūsdienās arvien lielāku lomu spēlē digitālās platformas, kas ļauj salīdzināt aizdevumus vienuviet. Šādas platformas palīdz ne tikai ietaupīt laiku, bet arī nodrošina caurspīdīgumu, jo lietotāji var redzēt procentu likmes, komisijas maksas un atmaksas termiņus vienkopus.
Tomēr jāatceras, ka platformas parasti pelna no komisijām, ko maksā aizdevēji. Tas nozīmē, ka lietotājam jābūt kritiskam un jāpārbauda informācija arī pašam. Ne vienmēr pirmais piedāvājums būs labākais.
Nākotnes perspektīva
Finanšu pasaule turpina mainīties, un nākotnē, visticamāk, redzēsim arvien vairāk inovatīvu risinājumu. Iespējams, aizdevumi kļūs personalizētāki, ar nosacījumiem, kas pielāgoti konkrēta klienta paradumiem un finansiālajai situācijai. Arvien lielāku lomu spēlēs arī mākslīgais intelekts, kas spēs prognozēt klienta maksātspēju un piedāvāt individuālus risinājumus.
Šīs pārmaiņas nozīmē, ka izvēle starp patēriņa un ātro kredītu nākotnē var kļūt vēl plašāka un daudzslāņaināka. Taču neatkarīgi no tehnoloģijām, galvenais princips paliks nemainīgs – aizdevums ir instruments, kas jālieto atbildīgi.
Galvenie secinājumi
Salīdzinot patēriņa kredītus un ātro aizdevumu, redzam, ka abi risinājumi var būt noderīgi noteiktās situācijās. Patēriņa kredīts ir ilgtermiņa ieguldījumiem piemērots risinājums ar zemākām likmēm, bet ātrais kredīts – īslaicīga palīdzība nelielām vajadzībām.
Izvēle jābalsta uz:
- Vajadzības raksturu (ilgtermiņa vai īstermiņa).
- Pieejamo budžetu un ienākumiem.
- Izpratni par procentiem un izmaksām.
- Atbildīgu plānošanu un gatavību ievērot nosacījumus.
Visbeidzot, jāatceras, ka aizdevums nekad nav pašmērķis – tas ir līdzeklis konkrēta mērķa sasniegšanai. Ja tas tiek izmantots pārdomāti, tas var palīdzēt uzlabot dzīves kvalitāti. Taču, ja aizdevums kļūst par ieradumu vai veidu, kā segt ikdienas tēriņus, tas ātri pārvēršas par slazdu.