Ikviena izvēle starp vajadzību un vēlmi
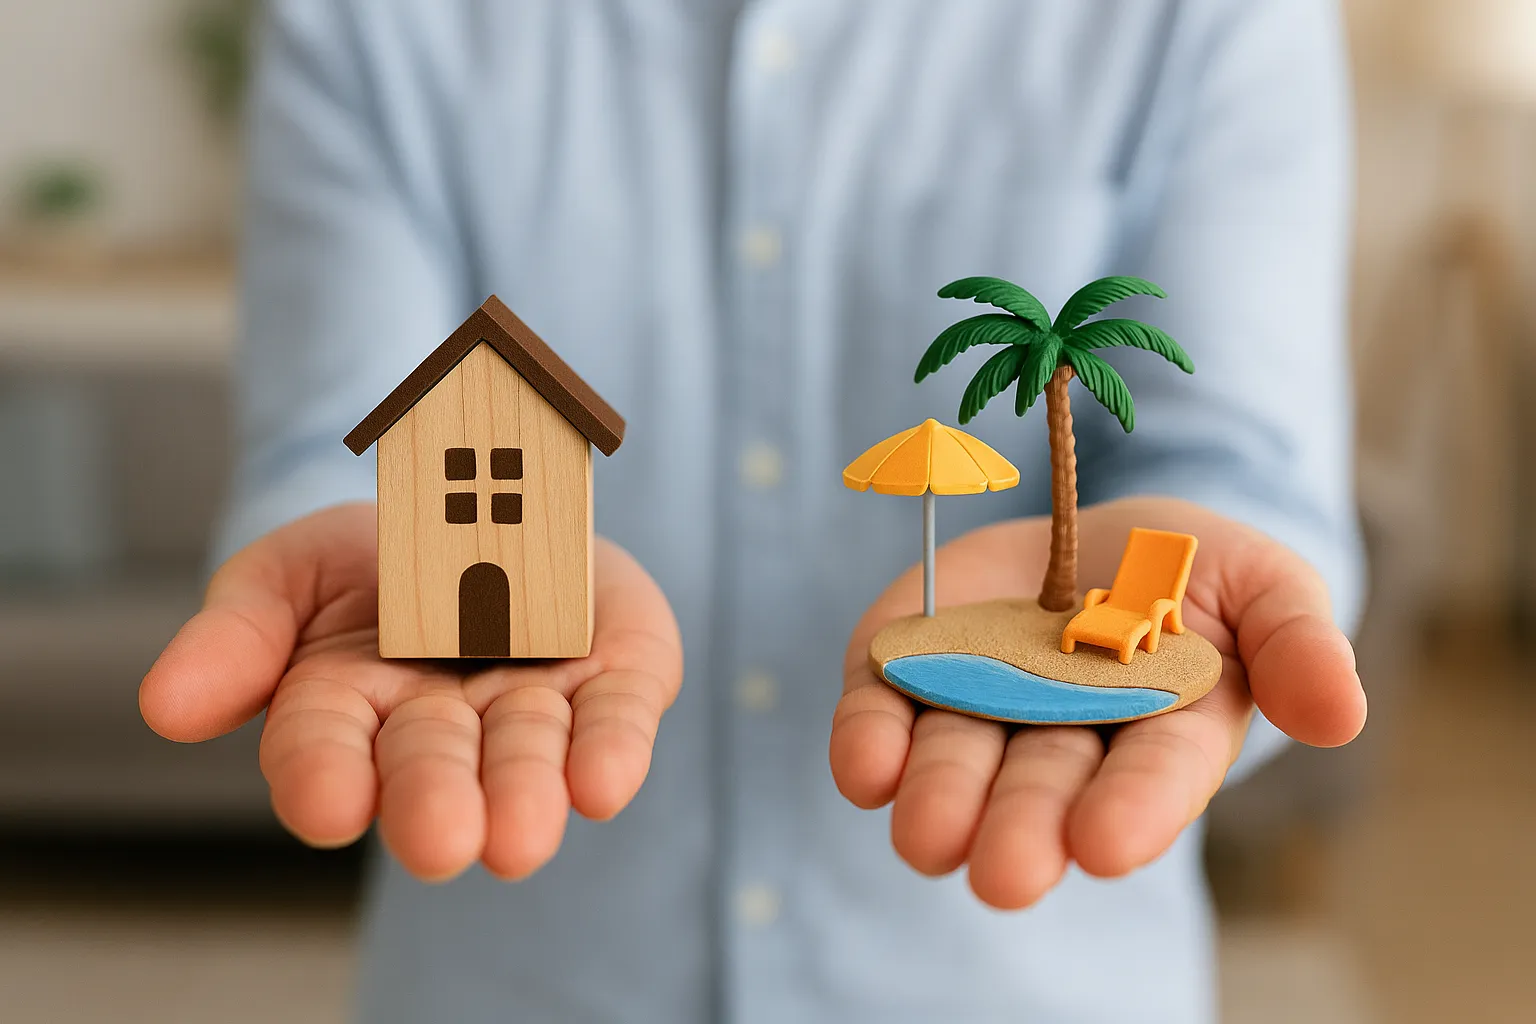
Nauda ikdienā ir ierobežots resurss, un gandrīz katram cilvēkam nākas saskarties ar situācijām, kad jāizvēlas starp būtiskām vajadzībām un patīkamām vēlmēm. Vieni izvēlas ieguldīt līdzekļus mājas remontā, lai uzlabotu dzīves apstākļus, citi dod priekšroku ceļojumiem, kas sniedz emocijas un pieredzi. Šajās situācijās bieži rodas jautājums: vai šim mērķim labāk aizņemties vai krāt?
Atbilde nav vienkārša, jo tā ir atkarīga no konkrētā cilvēka finanšu situācijas, prioritātēm un plāniem nākotnē. Mājas remonts var būt nepieciešamība, kas vairs nav atliekama, savukārt ceļojums bieži ir vēlme, kuru iespējams atlikt. Tieši šeit parādās lēmuma sarežģītība – kad kredīts ir attaisnojams, bet kad tas var radīt nevajadzīgu slogu?
Mājas remonta nozīme un ietekme
Mājas remonts bieži vien ir ilgtermiņa ieguldījums, kas uzlabo ne tikai dzīves kvalitāti, bet arī paša īpašuma vērtību. Ja remonts ir saistīts ar drošību vai būtisku funkcionalitāti, piemēram, jumta labošanu vai apkures sistēmas nomaiņu, tas kļūst par neatliekamu vajadzību.
Šādos gadījumos kredīts var būt attaisnojams risinājums, jo ieguldījums uzreiz sniedz praktisku ieguvumu – novērš bojājumus, kas nākotnē var izmaksāt vēl dārgāk, un nodrošina komfortu ikdienā. Turklāt īpašuma vērtība pēc remonta bieži pieaug, kas nozīmē, ka ieguldījums var atmaksāties ilgtermiņā.
Tomēr jāņem vērā, ka ne visi remonti ir steidzami vai obligāti. Dažkārt runa ir par kosmētiskiem uzlabojumiem, piemēram, interjera maiņu vai jaunas mēbeles. Šādās situācijās bieži vien drošāk ir iekrāt, nevis ņemt kredītu.
Ceļojuma vērtība dzīves kvalitātē
Atšķirībā no mājas remonta, ceļojums nav materiāls ieguldījums, bet gan pieredze un emocijas. Tas sniedz iespēju atpūsties, atklāt jaunus apvāršņus, iegūt iedvesmu un dažkārt pat uzlabot garīgo veselību. Cilvēki, kas ceļo, bieži atgriežas ar jaunu enerģiju un motivāciju.
Taču no finanšu viedokļa ceļojums nav vērtība, kas atmaksājas ilgtermiņā. Tas ir patēriņa izdevums, kura atdeve ir emocionāla, nevis materiāla. Tāpēc šeit svarīgs ir jautājums – vai ir jēga aizņemties, lai apmaksātu atvaļinājumu?
Lielākoties speciālisti iesaka ceļojumiem krāt, nevis aizņemties. Ja tomēr ceļojums ir saistīts ar īpašu dzīves notikumu (piemēram, kāzu ceļojumu vai unikālu iespēju), dažkārt kredīts var būt pieņemams risinājums, bet tikai tad, ja tas netraucē citu finanšu mērķu īstenošanai.
Kritēriji lēmuma pieņemšanai
Lai saprastu, vai konkrētajā situācijā labāk aizņemties vai krāt, var izmantot vairākus kritērijus:
- Steidzamība – vai remontu vai ceļojumu iespējams atlikt? Ja atliekot, sekas ir nopietnas (piemēram, bojāts jumts), kredīts var būt pamatots. Ja tas ir tikai komforta uzlabojums vai izklaide, labāk krāt.
- Ieguldījuma atdeve – vai šis tēriņš palielina īpašuma vērtību vai uzlabo dzīves kvalitāti ilgtermiņā? Mājas remonts bieži sniedz materiālu atdevi, ceļojums – emocionālu.
- Finanšu drošība – vai budžets ļauj segt kredīta maksājumus, neapdraudot citas vajadzības? Ja atbilde ir nē, izvēle par labu uzkrājumiem ir drošāka.
- Alternatīvas – vai iespējams atrast lētākus risinājumus, piemēram, ceļot tuvāk mājām vai veikt remontu pa daļām?
Šie kritēriji palīdz izvērtēt ne tikai vajadzības raksturu, bet arī savu spēju tikt galā ar finansiālo slogu.
Krāšanas priekšrocības
Krāšana bieži vien šķiet laikietilpīga un prasīga, taču tai ir vairāki būtiski ieguvumi:
- Nav procentu maksājumu – pirkums vai pakalpojums tiek apmaksāts ar savu naudu, nevis ar aizņemtu kapitālu.
- Brīvība – nav saistību ar aizdevējiem un ikmēneša maksājumu spiediena.
- Psiholoģiskais miers – cilvēks zina, ka viņš pats finansē savus sapņus.
- Disciplinēts ieradums – regulāra naudas atliekšana palīdz attīstīt finanšu pratību.
Piemēram, ja cilvēks katru mēnesi atliek 100 € un plāno ceļojumu pēc gada, viņam būs 1200 € budžets bez aizdevuma nepieciešamības. Tas prasa pacietību, bet ilgtermiņā ir daudz drošāk nekā aizņemties.
Aizņemšanās priekšrocības un riski
Kredīts dažkārt ir pamatots, taču tas vienmēr nāk ar risku.
Priekšrocības:
- Ļauj ātri īstenot plānus, kas citādi jāatliek.
- Īpaši noderīgs, ja remonts vai izdevumi ir neatliekami.
- Nodrošina tūlītēju rezultātu.
Riski:
- Procentu un komisiju maksājumi palielina kopējās izmaksas.
- Ja ienākumi samazinās, kredīta slogs var kļūt nepanesams.
- Psiholoģiskais stress par parādiem var negatīvi ietekmēt dzīves kvalitāti.
Tāpēc kredīts jāuztver kā instruments, nevis kā automātiska izvēle.
Scenāriju salīdzinājums
Apskatīsim divus pretējus scenārijus.
Scenārijs A: Kredīts mājas remontam
Ģimene ņem kredītu 10 000 € apmērā, lai nomainītu apkures sistēmu. Procentos un komisijās nākas pārmaksāt 2000 €, taču rēķini par apkuri samazinās par 100 € mēnesī. Rezultātā ieguldījums ilgtermiņā atmaksājas.
Scenārijs B: Kredīts ceļojumam
Cilvēks aizņemas 3000 €, lai dotos ceļojumā. Pēc tam ik mēnesi viņam jāmaksā 150 €, kas apgrūtina budžetu, bet materiāls ieguvums no ceļojuma nav. Rezultāts – atmiņas ir palikušas, bet parāds spiež vēl vairākus gadus.
Šie piemēri parāda, ka konteksts nosaka, kad kredīts var būt pamatots, bet kad tas rada tikai papildu slogu.
Budžeta nozīme izvēlē
Gan remonts, gan ceļojums ir tēriņi, kurus iespējams ieplānot budžetā. Regulāri atliekot līdzekļus konkrētam mērķim, cilvēks var izvairīties no kredīta nepieciešamības.
Piemēram, ja ģimene zina, ka pēc trim gadiem vēlas veikt virtuves remontu par 6000 €, viņi var katru mēnesi atlicināt 170 €, lai sasniegtu šo mērķi bez aizdevuma. Līdzīga pieeja darbojas arī ar ceļojumiem – mazās summas ik mēnesi pārvēršas lielā finansiālā drošībā.
Ilgtermiņa stratēģijas finanšu lēmumiem
Izvēle starp aizņemšanos un krāšanu bieži vien nav tikai īslaicīgs lēmums, bet gan daļa no ilgtermiņa finanšu stratēģijas. Ja cilvēks konsekventi plāno savu budžetu un veido uzkrājumus, viņš retāk nonāk situācijās, kurās jāaizņemas. Tomēr ir gadījumi, kad kredīts var būt daļa no stratēģijas, piemēram, mājas vērtības celšanai vai energoefektivitātes uzlabošanai.
Lēmuma pieņemšanai ieteicams izmantot tā saukto izmaksu un ieguvumu analīzi. Tā nozīmē aprēķināt, cik izmaksās kredīts ar procentiem un komisijām, un salīdzināt to ar ieguvumiem, ko sniegs remonts vai ceļojums. Ja ieguvums ilgtermiņā pārsniedz izmaksas, kredīts var būt attaisnojams. Ja ieguvums ir tikai īslaicīgs un neietekmē nākotni, labāk izvēlēties krāšanu.
Psiholoģiskie faktori lēmuma pieņemšanā
Naudas jautājumos cilvēki ne vienmēr ir racionāli. Bieži vien lēmumu par kredītu vai krāšanu nosaka psiholoģiskie faktori.
- Tūlītējās baudas princips – cilvēks vēlas izbaudīt ceļojumu uzreiz, nevis gaidīt, līdz būs sakrājis. Tas bieži noved pie kredīta izvēles.
- Drošības sajūta – remonts rada pārliecību, ka mājoklis ir drošs un sakārtots, tāpēc daudzi izvēlas kredītu pat tad, ja varētu krāt.
- Sociālais spiediens – draugu vai ģimenes pieredze ceļojumos var radīt sajūtu, ka arī pašam jābrauc tūlīt, pat ja nav pietiekamu līdzekļu.
Apzinoties šos psiholoģiskos faktorus, cilvēks var vieglāk kontrolēt savus impulsus un pieņemt lēmumu, kas balstīts uz reāliem skaitļiem, nevis emocijām.
Kombinētā pieeja: daļēji krāt, daļēji aizņemties
Dažkārt labākais risinājums ir kompromiss – daļēji krāt un daļēji aizņemties.
Piemēram, ja remontam nepieciešami 8000 €, bet sakrāti jau 4000 €, kredīts par atlikušo summu būs daudz mazāks un vieglāk atmaksājams. Tas nozīmē, ka procentu maksājumi būs ievērojami zemāki.
Līdzīgi ar ceļojumu – cilvēks var sakrāt lielāko daļu summas, bet nelielu daļu segt ar kredītkartes palīdzību. Galvenais ir spēja šo summu ātri atmaksāt, lai izvairītos no augstiem procentiem.
Šāda pieeja ļauj īstenot mērķi ātrāk, vienlaikus saglabājot finansiālo drošību.
Praktiski padomi, kā izvēlēties
Lai pieņemtu lēmumu, ir vērts atbildēt uz dažiem praktiskiem jautājumiem:
- Vai šis tēriņš ir steidzams, vai to var atlikt?
- Vai tas palielinās manas dzīves kvalitāti vai īpašuma vērtību ilgtermiņā?
- Cik maksās kredīts kopumā (ar procentiem un komisijām)?
- Vai man ir rezerves fonds, lai segtu ikmēneša maksājumus arī krīzes situācijā?
- Vai es varu sasniegt šo mērķi, krājot, un cik laika tas prasīs?
Šie jautājumi palīdz racionāli nosvērt plusus un mīnusus un izvairīties no impulsīva lēmuma.
Mājas remonts kā ieguldījums
Aizņemšanās remontam bieži ir pamatota, jo īpaši, ja tas saistīts ar būtisku uzlabojumu: jumta maiņu, logu nomaiņu, siltināšanu vai apkures sistēmas modernizāciju. Šie darbi ne tikai uzlabo dzīves komfortu, bet arī samazina ikmēneša izdevumus par apkuri vai elektrību.
Ilgtermiņā šāds ieguldījums atmaksājas. Pat ja kredīts pievieno izmaksas, ietaupījums rēķinos var kompensēt procentu maksājumus. Šis ir piemērs, kad kredīts kļūst par finanšu instrumentu, kas palīdz sasniegt lielāku efektivitāti.
Ceļojumi un dzīves līdzsvars
Atšķirībā no remonta, ceļojumi ir vairāk saistīti ar dzīves līdzsvara un emocionālās labsajūtas uzturēšanu. Šeit kredīts reti ir attaisnojams, jo materiāla atdeve nav sagaidāma. Tomēr tas nenozīmē, ka ceļojumi ir mazāk svarīgi. Tie palīdz atpūsties, uzlādēt enerģiju un pat uzlabot darba produktivitāti.
Drošāk ir plānot ceļojumus budžetā un krāt uz tiem līdzekļus. Tas rada arī papildu prieku – sajūtu, ka ceļojums ir “nopelnīts”, nevis iegūts uz parāda.
Kā budžeta plānošana palīdz izvēlē
Budžets ir galvenais instruments, kas palīdz izlemt starp krāšanu un kredītu. Ja budžetā ir paredzēta sadaļa uzkrājumiem, ceļojumi un remonti kļūst daudz vieglāk finansējami bez kredīta.
Piemēram, ja ģimene katru mēnesi atlicina 200 € mērķiem, pēc diviem gadiem viņiem būs 4800 €. Tas var nosegt ceļojumu vai būt daļa no remonta izmaksām. Budžets ļauj saglabāt elastību un brīvību – nav jāuztraucas par aizdevuma nosacījumiem un procentiem.
Biežāk pieļautās kļūdas šādos lēmumos
Pieņemot lēmumu par remontu vai ceļojumu, cilvēki bieži vien pieļauj līdzīgas kļūdas:
- Ignorē kopējās kredīta izmaksas, koncentrējoties tikai uz ikmēneša maksājumu.
- Aizņemas ceļojumam, neapzinoties, ka tas ir tikai īslaicīgs prieks.
- Nepārdomā alternatīvas, piemēram, ceļot lētāk vai remontu veikt pa posmiem.
- Paļaujas uz nākotnes ienākumu pieaugumu, kas var arī nenotikt.
Šīs kļūdas rada lieku finansiālo slogu un var novest pie situācijas, kad kredīts kļūst par problēmu, nevis risinājumu.
Alternatīvie risinājumi
Dažkārt nav jāizvēlas tikai starp kredītu un krāšanu. Ir arī citi risinājumi:
- Valsts atbalsta programmas – piemēram, energoefektivitātes projektiem vai jaunajām ģimenēm mājokļa iegādei.
- Krājaizdevu sabiedrības – biedru kopienas, kas piedāvā aizdevumus ar zemākām likmēm.
- Papildu ienākumu radīšana – īstermiņa darbi, kas ļauj sakrāt mērķim ātrāk.
- Rezerves fonda izmantošana – ja tas ir izveidots, tas ir drošāks par jebkuru kredītu.
Šie risinājumi palīdz saglabāt līdzsvaru starp vēlmēm un iespējām.
Lēmuma pieņemšana kā ieradums
Svarīgākais nav tikai konkrētais lēmums par vienu remontu vai ceļojumu, bet gan ieraduma izveide. Ja cilvēks konsekventi izvērtē plusus un mīnusus, aprēķina izmaksas un pieņem apzinātus lēmumus, viņš ilgtermiņā kļūst finansiāli drošāks.
Katrs šāds lēmums ir daļa no lielāka stāsta – ceļa uz finansiālu neatkarību. Jo vairāk cilvēks apzināti izvēlas krāt, nevis aizņemties, jo mazāk viņš nonāk parādu slazdā. Tajā pašā laikā, ja kredīts tiek izmantots gudri un aprēķināti, tas var kļūt par noderīgu instrumentu.