Kāpēc meklēt alternatīvas kredītiem
Kredīts bieži tiek uztverts kā ātrākais un ērtākais risinājums, kad nepieciešami papildu līdzekļi. Taču kredīts nav vienīgais ceļš, un daudzos gadījumos tas pat var nebūt drošākais vai izdevīgākais risinājums. Aizdevumi rada ilgtermiņa saistības un slogu, kas var kļūt par problēmu, ja ienākumi samazinās vai rodas neparedzēti izdevumi. Tieši tāpēc ir vērts izskatīt alternatīvas – dažādas metodes, kas ļauj sasniegt finanšu mērķus bez aizņemšanās vai ar mazāku risku.
Finansiālās alternatīvas sniedz iespēju saglabāt neatkarību, izvairīties no procentu maksājumiem un ilgtermiņa saistībām. Turklāt daļa no tām palīdz attīstīt veselīgus finanšu ieradumus, kas nākotnē ļauj stabilāk tikt galā ar līdzīgām situācijām.
Iekrājumi kā drošākais risinājums
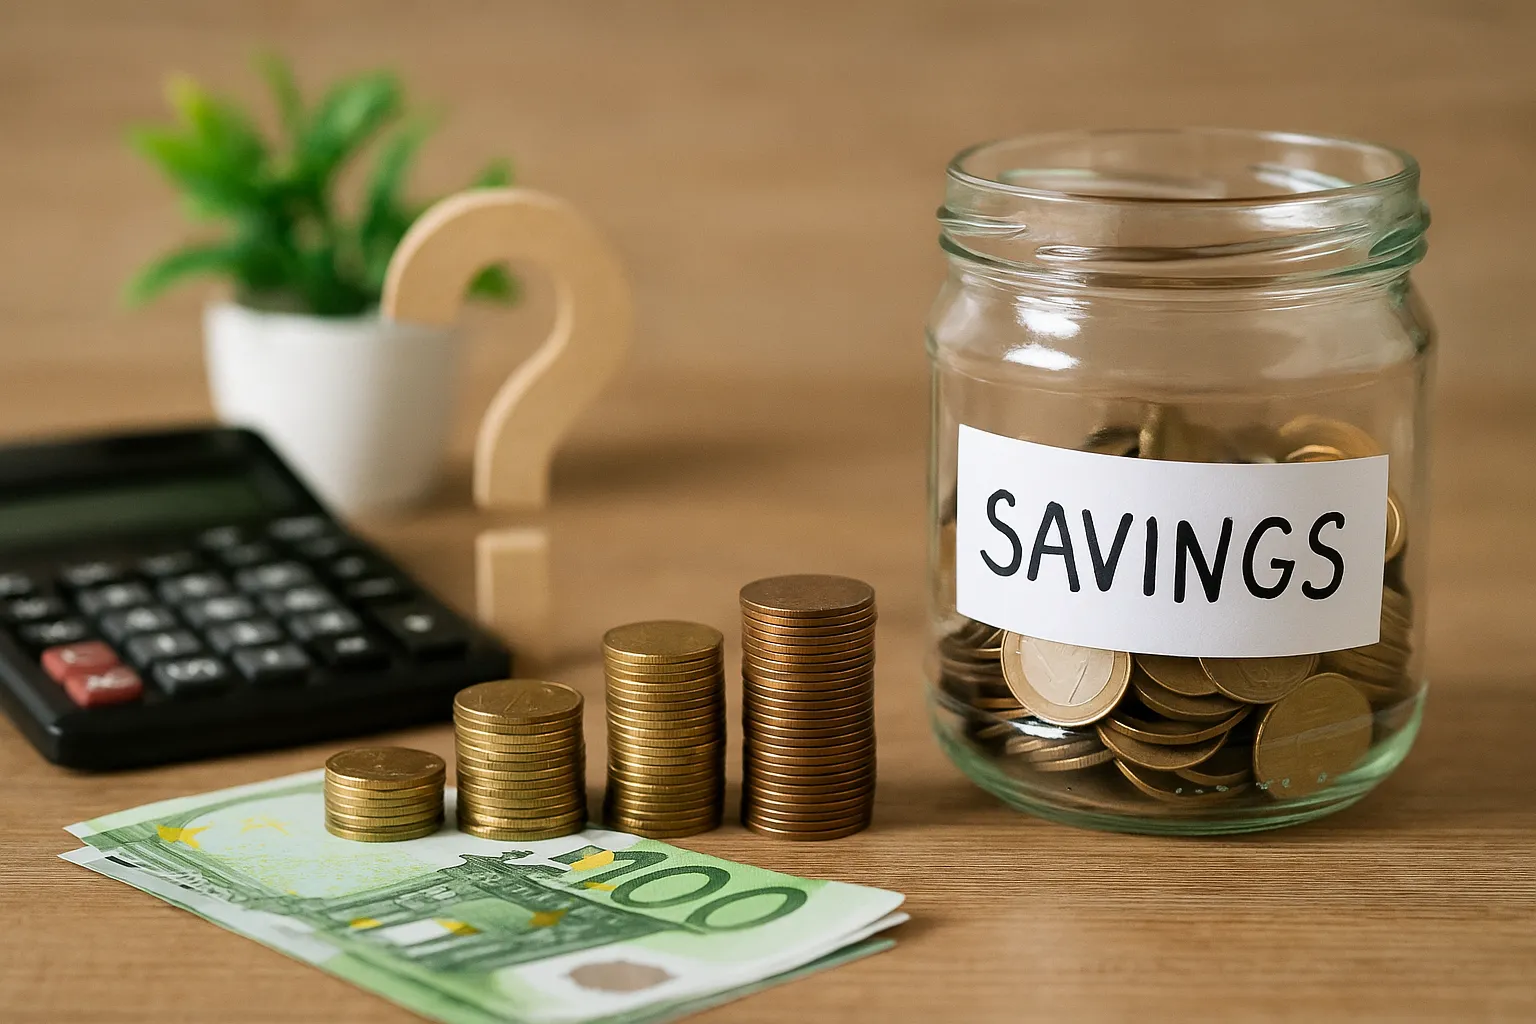
Viens no klasiskākajiem un drošākajiem risinājumiem ir iekļaut ikmēneša budžetā iekrājumu sadaļu. Pat ja šķiet, ka ienākumi ir pārāk mazi, lai kaut ko atliktu, regulāri uzkrājot nelielas summas, ilgtermiņā iespējams sakrāt ievērojamus līdzekļus.
Piemēram, atliekot tikai 50 € mēnesī, gada laikā rodas 600 €, bet piecu gadu laikā – jau 3000 €. Tas nozīmē, ka daudzas ikdienas vajadzības, piemēram, sadzīves tehnikas nomaiņa vai neliels remonts, var tikt segtas no uzkrājumiem, nevis kredīta.
Papildus klasiskajiem uzkrājumiem bankā iespējams izmantot arī dažādus finanšu instrumentus – krājkontus, termiņnoguldījumus vai ieguldījumu fondus. Tie ļauj ne tikai saglabāt naudu, bet arī gūt papildu peļņu procentu veidā.
Privātie aizdevumi no ģimenes vai draugiem
Vēl viena alternatīva ir privāts aizdevums no uzticamiem cilvēkiem – ģimenes locekļiem vai draugiem. Šis risinājums var būt elastīgāks nekā kredīts bankā, jo bieži vien netiek prasītas komisijas vai procenti. Turklāt aizdevuma atmaksas termiņi var tikt pielāgoti individuāli, ņemot vērā aizņēmēja iespējas.
Tomēr šāds risinājums prasa lielu atbildību un uzticību, jo finanšu jautājumi var radīt spriedzi attiecībās. Lai izvairītos no pārpratumiem, pat ģimenes aizdevumu ieteicams noformēt rakstiski, nosakot atmaksas grafiku un nosacījumus. Tas palīdz saglabāt skaidrību un uzticību abām pusēm.
Valsts atbalsta programmas
Dažādās situācijās iespējams izmantot valsts atbalsta programmas, kas sniedz labvēlīgākus finanšu risinājumus nekā komerciālie aizdevēji. Piemēram:
- Studiju un studējošā kredīti ar valsts galvojumu – studentiem pieejami par zemākām procentu likmēm un ar elastīgākiem atmaksas nosacījumiem.
- Atbalsta programmas mājokļa iegādei jaunajām ģimenēm – valsts palīdz segt daļu no pirmās iemaksas, samazinot kredīta slogu.
- Altum programmas uzņēmējiem un energoefektivitātes projektiem – piedāvā garantijas un atbalstu ar zemāku risku.
Šādas iespējas bieži vien tiek nepietiekami izmantotas, jo cilvēki tās nepamana vai uzskata par sarežģītām. Taču patiesībā tās var būt daudz izdevīgākas nekā standarta kredīts bankā.
Krājaizdevu sabiedrības un kooperatīvi
Krājaizdevu sabiedrības jeb kooperatīvi ir mazāk zināma, bet ļoti efektīva alternatīva tradicionālajiem kredītiem. To pamatā ir princips, ka biedri apvieno savus resursus un aizdod viens otram ar labvēlīgākiem nosacījumiem.
Šādas organizācijas bieži vien piedāvā zemākas procentu likmes un elastīgākus atmaksas grafikus. Turklāt, kļūstot par biedru, cilvēks ne tikai iegūst pieeju aizdevumiem, bet arī iespēju piedalīties sabiedrības pārvaldībā un lēmumu pieņemšanā. Tas nozīmē, ka šī sistēma ir daudz caurspīdīgāka un orientēta uz biedru interesēm, nevis peļņu.
Papildu ienākumu radīšana
Viena no alternatīvām kredīta ņemšanai ir arī papildu ienākumu radīšana. Tas var būt otrs darbs, brīvmākslinieka projekti, preču vai pakalpojumu pārdošana internetā, īstermiņa darbi sezonās. Šāds risinājums ne tikai nodrošina papildu naudu konkrētajām vajadzībām, bet arī ilgtermiņā palielina finansiālo neatkarību.
Piemēram, ja cilvēks papildus pamatdarbam strādā dažas stundas nedēļā kā tulks, programmētājs vai pasniedzējs, viņš var nopelnīt pietiekami, lai segtu izdevumus, kas citkārt liktu domāt par kredītu.
Budžeta pārvaldība un izdevumu samazināšana
Ne vienmēr problēma slēpjas ienākumu trūkumā – bieži vien to rada nepārdomāti tēriņi. Budžeta analīze var atklāt, ka ikmēneša izdevumos slēpjas daudz lieku maksājumu: nevajadzīgi abonementi, impulsīvi pirkumi, pārāk bieža ēšana ārpus mājas.
Samazinot šādus izdevumus, iespējams atbrīvot ievērojamas summas, kas ļauj segt neparedzētas vajadzības bez kredīta. Dažkārt jau 10–20% ietaupījums budžetā var būt pietiekams, lai atrisinātu problēmas bez papildu aizņemšanās.
Kopienas un savstarpējās palīdzības iniciatīvas
Vēl viena interesanta alternatīva ir kopienas un savstarpējās palīdzības grupas. Tās darbojas pēc principa, ka dalībnieki regulāri iemaksā noteiktas summas kopējā kasē, no kuras nepieciešamības gadījumā tiek piešķirta palīdzība kādam no biedriem.
Šādas sistēmas nav jaunums – tās pastāv jau gadsimtiem ilgi dažādās kultūrās. Mūsdienās tās bieži vien tiek organizētas digitāli un balstītas uz uzticēšanos. Tās ļauj atrisināt īstermiņa finanšu grūtības, nepiesakoties kredītiem pie komerciālajiem aizdevējiem.
Izglītība un finanšu pratība kā ilgtermiņa alternatīva
Svarīga alternatīva kredītiem ir arī finanšu pratības attīstīšana. Jo vairāk cilvēks saprot par budžeta plānošanu, uzkrājumiem un investīcijām, jo mazāk viņam ir nepieciešams aizņemties.
Izglītība palīdz veidot veselīgus paradumus – regulāru uzkrājumu veidošanu, atbildīgu izdevumu izvērtēšanu, izvairīšanos no impulsīviem pirkumiem. Tā ir ilgtermiņa alternatīva, kas ne tikai samazina vajadzību pēc kredītiem, bet arī uzlabo kopējo dzīves kvalitāti.
Detalizēti piemēri no ikdienas dzīves
Lai labāk saprastu, kā alternatīvas kredītiem darbojas praksē, aplūkosim dažus reālus scenārijus.
Scenārijs 1: Mājas tehnika
Kristīnei pēkšņi sabojājās veļas mašīna. Jaunās iegāde maksā 400 €, un pirmā doma bija paņemt ātro kredītu. Tomēr viņa izvērtēja iespējas: samazināja ikmēneša izdevumus, atsakoties no diviem abonementiem, un daļu summas aizņēmās no māsas bez procentiem. Rezultātā viņa iegādājās tehniku bez kredīta, izvairoties no procentu sloga.
Scenārijs 2: Studijas
Jānis vēlējās uzsākt maģistra studijas, kuru maksa bija 2500 €. Viņš varēja izvēlēties patēriņa kredītu, bet pieteicās valsts atbalstītam studiju kredītam ar zemāku likmi un atliktu atmaksu līdz pēc studijām. Tas ļāva viņam mācīties bez finanšu spiediena.
Scenārijs 3: Uzņēmējdarbība
Anna vēlējās attīstīt savu mazo biznesu. Viņa negribēja ņemt komerciālu aizdevumu ar augstiem procentiem, tāpēc izvēlējās ALTUM programmu uzņēmējiem, kas nodrošināja garantijas un labākus nosacījumus. Tas parādīja, ka valsts programmas ir būtisks resurss tiem, kas vēlas augt bez nevajadzīga riska.
Iekrājumu priekšrocības un trūkumi
Iekrājumi ir viens no drošākajiem veidiem, kā izvairīties no kredītiem. Tie dod brīvību un neatkarību, jo nav jāatdod procenti. Tomēr arī šai metodei ir savi izaicinājumi.
Priekšrocības:
- Neatkarība no aizdevējiem.
- Nav procentu maksājumu.
- Iespēja ātri rīkoties neparedzētās situācijās.
Trūkumi:
- Nepieciešama disciplīna un pacietība.
- Rezultāts ir redzams tikai ilgtermiņā.
- Dažkārt iekrājumi nav pietiekami lieliem ieguldījumiem (piemēram, mājokļa iegādei).
Svarīgi saprast, ka iekrājumi nav domāti tikai lieliem pirkumiem. Tie var būt drošības spilvens, kas palīdz segt īstermiņa izdevumus un pasargā no situācijām, kad nāktos izmantot ātro kredītu.
Privāto aizdevumu iespējas un riski
Privātie aizdevumi no draugiem vai ģimenes bieži šķiet vienkāršs risinājums, taču tie var radīt sarežģījumus.
Plusi:
- Nav vai ir minimāli procenti.
- Elastīgi nosacījumi.
- Uzticības aspekts – bieži vien nevajag sarežģītus dokumentus.
Mīnusi:
- Rada risku attiecībām, ja aizdevums netiek atdots laikā.
- Nav oficiālas aizsardzības, ja rodas strīds.
- Var radīt atkarības sajūtu no tuviniekiem.
Lai šis risinājums būtu drošs, ieteicams pat ģimenes aizdevumu noformēt rakstiski, nosakot summu, atmaksas termiņus un nosacījumus. Tas palīdz izvairīties no pārpratumiem un saglabā uzticību.
Valsts atbalsta programmu izmantošana
Valsts programmas bieži vien ir izdevīgākas nekā tradicionālie aizdevumi, taču cilvēki tās nepietiekami izmanto.
Piemēram, jaunās ģimenes mājokļa programma palīdz segt pirmo iemaksu, kas citādi būtu liels šķērslis. Studiju kredīti ar valsts galvojumu dod iespēju iegūt izglītību, neradot tūlītēju finansiālu slogu.
Valsts atbalsta būtība ir samazināt risku un atvieglot pieeju resursiem tiem, kam tie visvairāk nepieciešami. Tomēr, lai izmantotu šīs programmas, jābūt informētam un jāuzņemas atbildība par pieteikšanās procesu, kas nereti prasa pacietību un dokumentu kārtošanu.
Krājaizdevu sabiedrību spēks
Krājaizdevu sabiedrības bieži tiek uztvertas kā kaut kas maznozīmīgs, taču tās var būt ļoti efektīvs risinājums. Atšķirībā no bankām, kuru mērķis ir peļņa, krājaizdevu sabiedrības darbojas biedru interesēs.
Ieguvumi:
- Zemākas procentu likmes nekā komercbankās.
- Elastīgāki nosacījumi un saprotošāka pieeja.
- Iespēja piedalīties sabiedrības pārvaldībā.
Izaicinājumi:
- Pieejami tikai biedriem.
- Mazāks pakalpojumu klāsts nekā bankās.
- Ierobežots kapitāls lieliem projektiem.
Tomēr, ja runa ir par nelieliem aizdevumiem vai kopienas atbalstu, krājaizdevu sabiedrības var būt lieliska alternatīva kredītiem ar augstām izmaksām.
Papildu ienākumu nozīme
Papildu ienākumu radīšana ir ne tikai alternatīva kredītam, bet arī iespēja ilgtermiņā uzlabot dzīves kvalitāti. Cilvēki, kas atrod veidus, kā nopelnīt papildus savam pamatdarbam, bieži izvairās no nepieciešamības aizņemties vispār.
Šeit iespējas ir ļoti plašas:
- Brīvmākslinieku darbi internetā.
- Sezonāli darbi (piemēram, tūrisma vai lauksaimniecības nozarē).
- Rokdarbu vai pakalpojumu pārdošana.
- Nekustamā īpašuma vai istabas īre.
Šādi ienākumi ne tikai sedz vajadzības, bet arī dod drošības sajūtu, ka neparedzētu izdevumu gadījumā nebūs jāpaļaujas uz kredītu.
Budžeta analīzes praktiskie ieguvumi
Budžeta pārvaldība bieži vien ir visvienkāršākais, bet arī visefektīvākais veids, kā izvairīties no kredītiem. Vienkārša tabula, kurā uzskaitīti visi ienākumi un izdevumi, var atklāt, ka liela daļa naudas aiziet maznozīmīgiem pirkumiem.
Piemēram, ja katru dienu tiek iztērēti 5 € kafijai ārpus mājas, mēnesī tie ir 150 €, bet gadā – 1800 €. Šī summa varētu nosegt auto remontu, nelielu ceļojumu vai citas vajadzības, par kurām citkārt nāktos aizņemties.
Budžeta analīze māca disciplinēt sevi un pieņemt pārdomātākus lēmumus, kas ilgtermiņā ir vērtīgāki nekā jebkurš kredīts.
Kopienas atbalsts un savstarpējā palīdzība
Savstarpējās palīdzības grupas mūsdienās kļūst arvien populārākas. Tās var darboties kā biedrības, digitālās platformas vai pat neformāli kolektīvi. Cilvēki regulāri iemaksā noteiktu summu kopējā fondā, no kura nepieciešamības gadījumā tiek sniegta palīdzība.
Šāda sistēma ne tikai samazina vajadzību pēc kredītiem, bet arī stiprina kopienas saites un uzticību. Tā ir īpaši vērtīga tiem, kam komercbanku pakalpojumi nav pieejami vai šķiet pārāk dārgi.
Izglītības nozīme ilgtermiņā
Visbeidzot, finanšu pratība ir spēcīgākais instruments, lai samazinātu kredītu nepieciešamību. Cilvēki, kas izprot procentu likmes, GPL, budžeta plānošanu un investīciju pamatus, daudz retāk nonāk situācijās, kur kredīts šķiet vienīgais risinājums.
Izglītība sniedz ne tikai zināšanas, bet arī pārliecību. Cilvēks, kas spēj kritiski izvērtēt piedāvājumu un saskatīt slēptās izmaksas, ir pasargāts no impulsīviem lēmumiem. Tā ir ilgtermiņa alternatīva, kas nodrošina neatkarību un stabilitāti.
Galvenais secinājums par alternatīvām
Aplūkojot dažādās alternatīvas, kļūst skaidrs, ka kredīts nav vienīgais ceļš. Iekrājumi, privātie aizdevumi, valsts programmas, krājaizdevu sabiedrības, papildu ienākumi, budžeta analīze un kopienas atbalsts — tie visi ir risinājumi, kas ļauj sasniegt mērķus ar mazāku risku un izmaksām.
Drošākā pieeja ir kombinēt vairākas alternatīvas. Piemēram, veidot iekrājumus, vienlaikus radot papildu ienākumus un izmantojot valsts atbalsta programmas. Šāda stratēģija ļauj izvairīties no pārmērīgas aizņemšanās un nodrošina ilgtermiņa stabilitāti.